Domain software-tips.de kaufen?
Wir ziehen mit dem Projekt
software-tips.de um.
Sind Sie am Kauf der Domain
software-tips.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain software-tips.de kaufen?
Wann beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt mit dem Verkauf eines Wirtschaftsguts, das innerhalb eines Jahres nach Anschaffung oder Fertigstellung erworben wurde. Dabei ist es wichtig zu beachten, dass die Spekulationsfrist nur für private Veräußerungsgeschäfte gilt und nicht für gewerbliche Transaktionen. Die Frist dient dazu, kurzfristige Gewinne aus Spekulationen zu besteuern und somit die langfristige Kapitalanlage zu fördern. Es ist ratsam, die genauen steuerlichen Regelungen und Fristen mit einem Steuerberater zu klären, um mögliche Konsequenzen zu vermeiden. **
Was ist die Spekulationsfrist?
Was ist die Spekulationsfrist? Die Spekulationsfrist bezieht sich auf den Zeitraum, innerhalb dessen Gewinne aus dem Verkauf von bestimmten Kapitalanlagen steuerpflichtig sind. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Wenn Wertpapiere, Immobilien oder andere Vermögenswerte innerhalb dieser Frist verkauft werden, müssen die erzielten Gewinne versteuert werden. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Spekulationsfrist zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Spekulationsfrist
Top-Angebote
Produkte zum Begriff Spekulationsfrist:
-
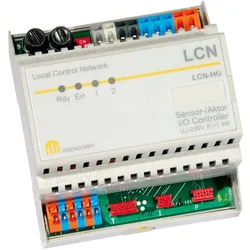
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilay, John Mutumba: Cloud Integration with SAP Integration SuiteCloud Integration with SAP Integration Suite , The Comprehensive Guide , Querlenker > Sportfederung , Auflage: 4. Auflage, Erscheinungsjahr: 20241101, Produktform: Leinen, Titel der Reihe: SAP Press Englisch##, Autoren: Bilay, John Mutumba~Singh, Shashank~Singh, Swati~Gutsche, Peter~Krimmel, Mandy, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 900, Themenüberschrift: COMPUTERS / General, Keyword: SAP Cloud Integration (SCI); SAP Cloud Platform Integration (SAP CPI); SAP HANA Cloud Integration (HCI); SAP Integration Suite, Fachschema: Cloud Computing~Programmiersprachen~SAP - mySAP~Internet~Surfen (Internet), Fachkategorie: Internet, allgemein, Warengruppe: HC/Programmiersprachen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 262, Breite: 189, Höhe: 47, Gewicht: 1733, Produktform: Gebunden, Genre: Importe,89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
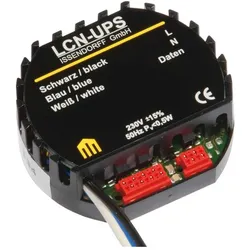
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange dauert die Spekulationsfrist?
Die Spekulationsfrist beträgt in der Regel ein Jahr. Das bedeutet, dass Gewinne aus privaten Veräußerungsgeschäften, wie beispielsweise dem Verkauf von Aktien oder Immobilien, innerhalb eines Jahres nach dem Kauf versteuert werden müssen. Wenn die Haltefrist von einem Jahr überschritten wird, sind die Gewinne steuerfrei. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art des Veräußerungsgeschäfts gelten können. Es ist daher ratsam, sich vor einem Verkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
-
Wann ist die Spekulationsfrist vorbei?
Die Spekulationsfrist ist eine Frist, die angibt, wie lange man ein bestimmtes Vermögenswert halten muss, bevor man ihn steuerfrei verkaufen kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Das bedeutet, dass Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Vermögenswerten erst nach Ablauf dieser Frist steuerfrei sind. Wann genau die Spekulationsfrist vorbei ist, hängt also davon ab, wann der Vermögenswert erworben wurde. Es ist wichtig, die Frist im Blick zu behalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann beginnt Spekulationsfrist bei Neubau?
Die Spekulationsfrist bei einem Neubau beginnt mit dem Zeitpunkt des Erwerbs der Immobilie. Dies bedeutet, dass die Frist ab dem Datum des Kaufvertrags oder der notariellen Beurkundung des Kaufs läuft. In der Regel beträgt die Spekulationsfrist für Neubauten 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist für Neubauten im jeweiligen Land oder Bundesland zu prüfen, da es hierbei Unterschiede geben kann. **
-
Wann genau beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt in Deutschland mit dem Zeitpunkt des Verkaufs einer Immobilie. Sie beträgt grundsätzlich 10 Jahre. Wenn die Immobilie jedoch innerhalb dieser Frist selbst genutzt wurde, kann die Spekulationsfrist verkürzt werden. In diesem Fall beginnt die Frist mit dem Zeitpunkt des Einzugs in die Immobilie. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist im Einzelfall zu prüfen, da es auch Ausnahmen und Sonderregelungen geben kann. **

Wann läuft die Spekulationsfrist ab?
Die Spekulationsfrist läuft in der Regel nach Ablauf von zehn Jahren ab. Dies bedeutet, dass Gewinne aus dem Verkauf von bestimmten Vermögenswerten wie Immobilien oder Wertpapieren nach diesem Zeitraum steuerfrei sind. Es gibt jedoch Ausnahmen, bei denen die Spekulationsfrist verkürzt werden kann, zum Beispiel bei selbstgenutztem Wohneigentum. Es ist wichtig, die genauen Regelungen und Fristen im jeweiligen Steuergesetz des Landes zu prüfen, da sie je nach Land variieren können. Es empfiehlt sich auch, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die Steuervorschriften korrekt einhält. **
Wann beginnt die Spekulationsfrist bei Grundstücken?
Die Spekulationsfrist bei Grundstücken beginnt mit dem Verkauf des Grundstücks. Sie beträgt in der Regel 10 Jahre, kann aber je nach individueller Situation auch kürzer sein. Wichtig ist, dass die Frist erst ab dem Zeitpunkt des Verkaufs zu laufen beginnt und nicht ab dem Zeitpunkt des Erwerbs des Grundstücks. Innerhalb dieser Frist müssen eventuelle Gewinne aus dem Verkauf versteuert werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Konsequenzen zu verstehen und zu vermeiden. **
Top-Angebote
Produkte zum Begriff Spekulationsfrist:
-
Design-Optimierung durch die Integration von funktionaler Sicherheit, Taschenbuch von Aslain Brisco Ngnassi Djami, Verlag Unser Wissen,Design-optimierung Durch Die Integration Von Funktionaler Sicherheit, Taschenbuch Von Aslain Brisco Ngnassi Djami, Verlag Unser Wissen, 978-620-7-56696-9, Seitenanzahl: 10860,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilay, John Mutumba: Cloud Integration with SAP Integration SuiteCloud Integration with SAP Integration Suite , The Comprehensive Guide , Querlenker > Sportfederung , Auflage: 4. Auflage, Erscheinungsjahr: 20241101, Produktform: Leinen, Titel der Reihe: SAP Press Englisch##, Autoren: Bilay, John Mutumba~Singh, Shashank~Singh, Swati~Gutsche, Peter~Krimmel, Mandy, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 900, Themenüberschrift: COMPUTERS / General, Keyword: SAP Cloud Integration (SCI); SAP Cloud Platform Integration (SAP CPI); SAP HANA Cloud Integration (HCI); SAP Integration Suite, Fachschema: Cloud Computing~Programmiersprachen~SAP - mySAP~Internet~Surfen (Internet), Fachkategorie: Internet, allgemein, Warengruppe: HC/Programmiersprachen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 262, Breite: 189, Höhe: 47, Gewicht: 1733, Produktform: Gebunden, Genre: Importe,89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt mit dem Verkauf eines Wirtschaftsguts, das innerhalb eines Jahres nach Anschaffung oder Fertigstellung erworben wurde. Dabei ist es wichtig zu beachten, dass die Spekulationsfrist nur für private Veräußerungsgeschäfte gilt und nicht für gewerbliche Transaktionen. Die Frist dient dazu, kurzfristige Gewinne aus Spekulationen zu besteuern und somit die langfristige Kapitalanlage zu fördern. Es ist ratsam, die genauen steuerlichen Regelungen und Fristen mit einem Steuerberater zu klären, um mögliche Konsequenzen zu vermeiden. **
-
Was ist die Spekulationsfrist?
Was ist die Spekulationsfrist? Die Spekulationsfrist bezieht sich auf den Zeitraum, innerhalb dessen Gewinne aus dem Verkauf von bestimmten Kapitalanlagen steuerpflichtig sind. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Wenn Wertpapiere, Immobilien oder andere Vermögenswerte innerhalb dieser Frist verkauft werden, müssen die erzielten Gewinne versteuert werden. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Spekulationsfrist zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wie lange dauert die Spekulationsfrist?
Die Spekulationsfrist beträgt in der Regel ein Jahr. Das bedeutet, dass Gewinne aus privaten Veräußerungsgeschäften, wie beispielsweise dem Verkauf von Aktien oder Immobilien, innerhalb eines Jahres nach dem Kauf versteuert werden müssen. Wenn die Haltefrist von einem Jahr überschritten wird, sind die Gewinne steuerfrei. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art des Veräußerungsgeschäfts gelten können. Es ist daher ratsam, sich vor einem Verkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
-
Wann ist die Spekulationsfrist vorbei?
Die Spekulationsfrist ist eine Frist, die angibt, wie lange man ein bestimmtes Vermögenswert halten muss, bevor man ihn steuerfrei verkaufen kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Das bedeutet, dass Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Vermögenswerten erst nach Ablauf dieser Frist steuerfrei sind. Wann genau die Spekulationsfrist vorbei ist, hängt also davon ab, wann der Vermögenswert erworben wurde. Es ist wichtig, die Frist im Blick zu behalten, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Spekulationsfrist
-
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ECA 403 - Elektronik Software, ECA VRT-DVD 2022 DatenbankDie vrt-dvd ist eine komplette Halbleiter Datenbank für alle Arten von Bauteilen auf DVD in der aktuellen Version 2021. Neben der Suche und Selektion nach Typenbezeichnung, Art, Hersteller, Gehäuseform, SMD Code und Text für alle Bauteile, können Sie bei Transistoren, Dioden, Thyristoren, Triacs, UJT, FET und DIAC auch nach frei wählbaren Parametern selektieren. Die neue aktualisierte Datenbank in der Version beinhaltet die Daten von Integrierten Schaltungen (ICs), Transistoren, Dioden, FETs, Thyristoren, UJTs, Operations Verstärker, Spannungsregler,... mit allen wichtigen Daten, Vergleichstypen, Gehäuseformen, Herstellerinformationen, Anschlussbelegung und soweit vorhanden dem Original Datenblatt im PDF ® Format. Inhalt: über 102.000 Dioden über 83.000 FETs über 139.000 Transistoren über 18.000 Thyristoren über 145.000 Integrierte Schaltungen aufgeteilt in verschiedene Datenblätter. Weitere Informationen und Abbildungen des Bildschirms finden Sie hier: http://www.wiki.eca.de Zusätzlich haben alle registrierten Nutzer der Software für 1 Jahr Zugriff auf die vrt (ICs), tdv(Transistoren, FETs) und ddv (Dioden, Thyristoren, Triac) Datenbanken der Online Datenbank unter www.ecadata.de. Sie können aber auch noch einen Online Zugang für die anderen Online verfügbaren Datenbank CMOS (Digitale CMOS/TTL/ECL ICs), LIN (Lineare Bauteile) oder OPTO (Optische Bauelemente) hinzu bestellen. Sie erhalten dann zusätzlich den Online Zugriff auf die entsprechenende Datenbank für ein Jahr. Systemvoraussetzungen: Min. Pentium III, Windows XP/VISTA/Windows 7/8 und ein DVD-Laufwerk. ISBN-13: 978-3-937469-46-1 Hinweis: Geliefert wird die neuste verfügbare Version!74,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt Spekulationsfrist bei Neubau?
Die Spekulationsfrist bei einem Neubau beginnt mit dem Zeitpunkt des Erwerbs der Immobilie. Dies bedeutet, dass die Frist ab dem Datum des Kaufvertrags oder der notariellen Beurkundung des Kaufs läuft. In der Regel beträgt die Spekulationsfrist für Neubauten 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist für Neubauten im jeweiligen Land oder Bundesland zu prüfen, da es hierbei Unterschiede geben kann. **
-
Wann genau beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt in Deutschland mit dem Zeitpunkt des Verkaufs einer Immobilie. Sie beträgt grundsätzlich 10 Jahre. Wenn die Immobilie jedoch innerhalb dieser Frist selbst genutzt wurde, kann die Spekulationsfrist verkürzt werden. In diesem Fall beginnt die Frist mit dem Zeitpunkt des Einzugs in die Immobilie. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist im Einzelfall zu prüfen, da es auch Ausnahmen und Sonderregelungen geben kann. **
-
Wann läuft die Spekulationsfrist ab?
Die Spekulationsfrist läuft in der Regel nach Ablauf von zehn Jahren ab. Dies bedeutet, dass Gewinne aus dem Verkauf von bestimmten Vermögenswerten wie Immobilien oder Wertpapieren nach diesem Zeitraum steuerfrei sind. Es gibt jedoch Ausnahmen, bei denen die Spekulationsfrist verkürzt werden kann, zum Beispiel bei selbstgenutztem Wohneigentum. Es ist wichtig, die genauen Regelungen und Fristen im jeweiligen Steuergesetz des Landes zu prüfen, da sie je nach Land variieren können. Es empfiehlt sich auch, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die Steuervorschriften korrekt einhält. **
-
Wann beginnt die Spekulationsfrist bei Grundstücken?
Die Spekulationsfrist bei Grundstücken beginnt mit dem Verkauf des Grundstücks. Sie beträgt in der Regel 10 Jahre, kann aber je nach individueller Situation auch kürzer sein. Wichtig ist, dass die Frist erst ab dem Zeitpunkt des Verkaufs zu laufen beginnt und nicht ab dem Zeitpunkt des Erwerbs des Grundstücks. Innerhalb dieser Frist müssen eventuelle Gewinne aus dem Verkauf versteuert werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Konsequenzen zu verstehen und zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.